Positiv start på uge med PMI’er, olie og topmøde i fokus
Jyske Morgennyt 21.09.2026 - 08:24
Rentestigninger tyngede i sidste uge risikovilligheden, men lavere oliepris – den er nu faldet fire dage i træk – og konstruktive signaler fra de indledende forhandlinger mellem USA og Kina medvirker her til morgen til en mere positiv stemning. Børserne i Asien handler oppe med omkring ½ %, og futures signalerer, at der er udsigt til en grøn start på dagens europæiske aktiehandel. I denne uge holder vi især øje med PMI’erne (onsdag) og topmødet mellem præsidenterne Trump og Xi (torsdag), men også oliepris og renter er absolut stadig i fokus.
Markedsfokus
- Lavere oliepris hjælper på risikovilligheden fra ugens start
- Temperaturmåling på euroområdets økonomi
- Riksbanken på hold mens renteløft fra Norges Bank ikke kan udelukkes
Læs uddybende om dagens økonomiske og finansielle overskrifter: Klik her.
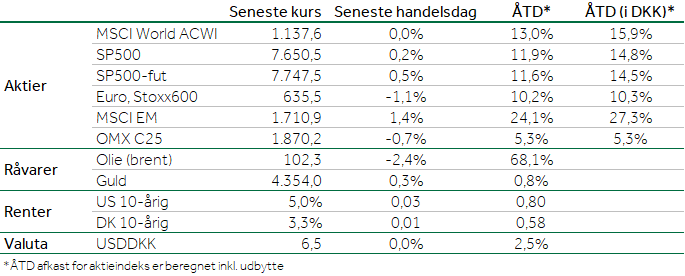
Finansielle nøgletal
Seneste handelsdag (d. 18/09). Kilde: Bloomberg Finance L.P. & Jyske Bank
Dagens aktie
Nordea – Svensk valgsejr kan give lille stød til indtjeningen
Med sejren til centrum-venstre-partierne i Sverige er sandsynligheden for introduktionen af en midlertidig særskat på bankernes overnormale indtjening på højere renter rykket et skridt nærmere. Det er fortsat uvist under hvilken metode Socialdemokraternas forslag vil blive gennemført, men partiet har tidligere meldt ud at lovforslaget skal indbringe SEK 12 mia. til statskassen. Hvis vi antager at dette provenu deles ud proportionalt med markedsandelene på boligmarkedet i Sverige, betyder det, at Nordea (markedsandel 14%) skal afgive SEK 1,7 mia. og Danske Bank (markedsandel 3%) SEK 0,4 mia. Dette svarer for Nordeas vedkommende til ca. 3% af resultatet efter skat i 2027, mens det for Danske Bank svarer til ca. 1%. Vi ser derfor en begrænset risiko for begge bankers vedkommende fra forslaget hvis det skulle ende med at blive til lovgivning.
Nordeas
finansielle mål frem mod 2030 lyder på en egenkapitalforrentning over 15% i
alle år og en omkostningsprocent på 40-42% i 2030 (ekskl. regulatoriske
omkostninger). Indfrier Nordea dette, vil det placere banken som en af de mest
profitable og omkostningseffektive nordiske storbanker – og med et rimeligt
udlodningspotentiale undervejs. Nordeas kommercielle ambitioner er høje de
kommende år, og man venter at tage markedsandele på flere kernemarkeder og
-segmenter. Vi ser dog konkurrencen om bankkunderne som høj, og det er ikke
givet på forhånd at Nordea vil lykkes med sine vækstambitioner. Til gengæld ser
vi bankens omkostningsplan som troværdig og de digitale skalafordele er
åbenlyse for en bank som Nordea. Vi tror derfor Nordea vil lykkes med at levere
en stabilt høj egenkapitalforrentning på linje med den langsigtede målsætning –
dette gør aktien attraktiv ved den nuværende værdiansættelse.
(Læs vores seneste analyse på Nordea eller
seneste
Danske Aktier)
Se vigtig investorinformation i forhold til Jyske Banks analyser og anbefalinger på jyskebank.dk/investorinformation.
Selskabsnyheder
Novo Nordisk: Afholder i dag kapitalmarkedsdag i London, hvor der er fokus på vækst og investortillid
(Læs vores seneste analyse på Novo Nordisk)
DSV: Kuehne+Nagel har netop annonceret, at man har indgået en langsigtet strategisk aftale med Amazon
(Læs vores seneste analyse på DSV)
Læs alle analyser og anbefalinger på enkeltselskaber på FinansnytPlus.
Har du ikke adgang til FinansnytPlus, så tag fat i din rådgiver for at høre om dine muligheder for at få adgang.
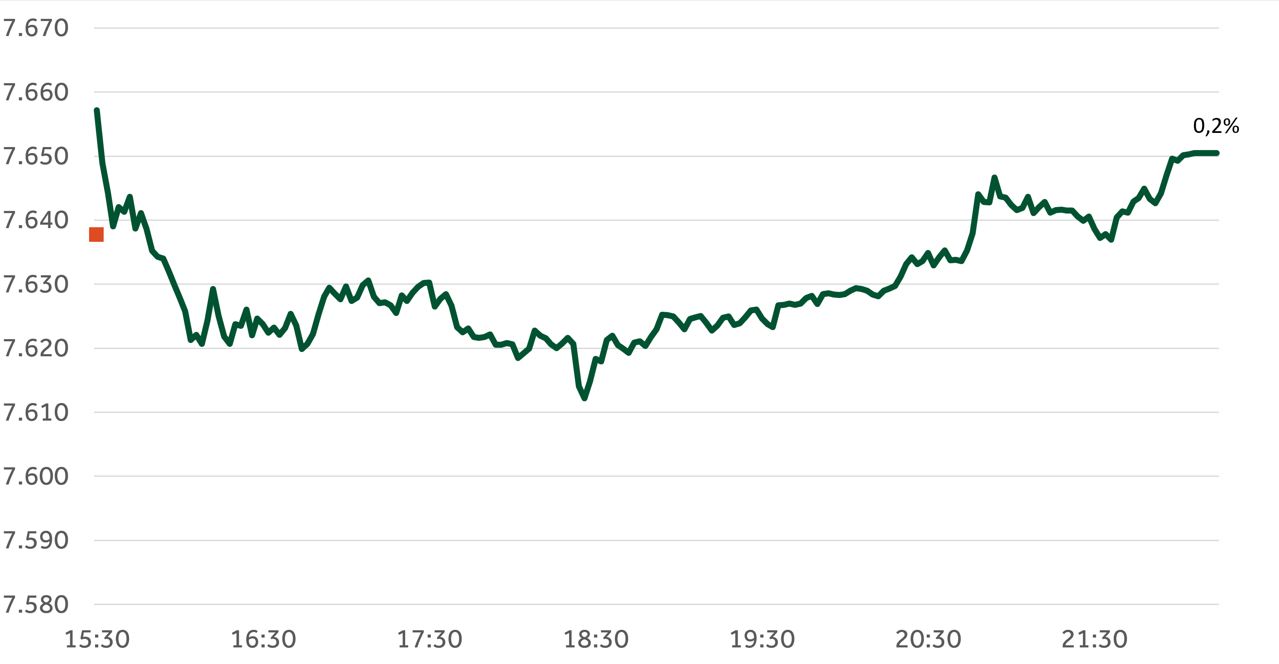
Sådan gik det på det amerikanske aktiemarked
S&P 500 seneste handelsdag (d. 18/09). Kilde: Bloomberg Finance L.P. & Jyske Bank
Sådan gik det på det danske aktiemarked
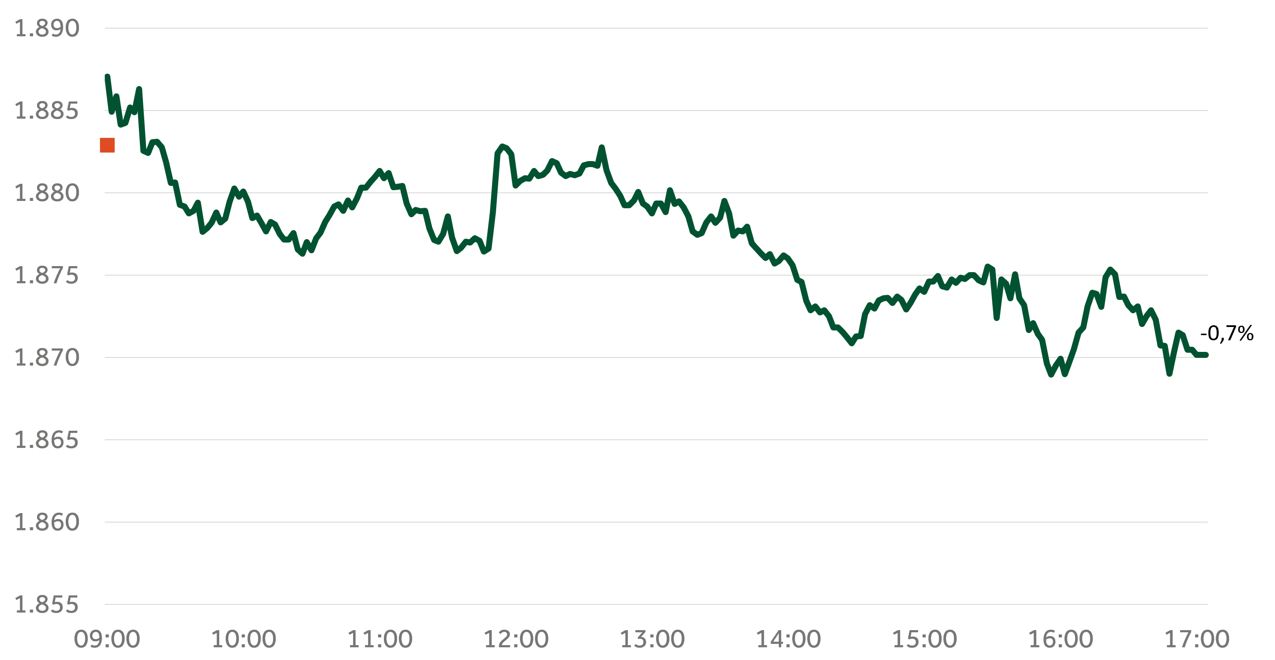
OMXC25 seneste handelsdag (d. 18/09). Kilde: Bloomberg Finance L.P. & Jyske Bank