AI-bekymring og nyt oliehop rammer risikoappetitten
Jyske Morgennyt 22.10.2026 - 08:33
Tech-uroen er igen blusset op efter blandede regnskabssignaler fra Tesla og Meta efter markedsluk i aftes. Sammen med nye olieprisstigninger sætter det risikovilligheden under pres her til morgen. Der er røde tal på børserne i Asien, og futures peger på en negativ åbning på dagens aktiehandel. Nøgletalskalenderen er tynd, men vi holder dog øje med den europæiske forbrugertillid samt Frankrig, hvor renterne fortsætter opad.
Markedsfokus
- AI-bekymring, højere oliepris og nyt fransk rentehop tynger risikoappetitten
- Det franske rentespænd kører yderligere ud
- Fokus på europæisk forbrugertillid på ellers nøgletalsfattig dag
Læs uddybende om dagens økonomiske og finansielle overskrifter: Klik her.
Finansielle nøgletal
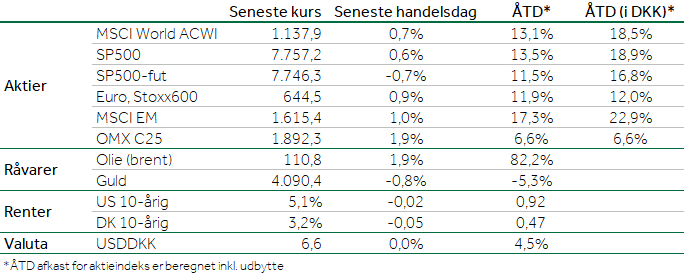
Seneste handelsdag (d. 21/10). Kilde: Bloomberg Finance L.P. & Jyske Bank
Dagens aktie
DSV – Fra integrationskrise til recovery-case
DSV-aktien steg til tops i gårsdagens handel, idet investorerne kunne ånde lettet op efter et fornuftigt Q3 samt mere opmuntrende toner for Road. DSV leverede et EBIT-resultat på DKK 6,61 mia., 4% over konsensus, men renset for de DKK 300 mio. fra ejendomssalg ligger resultatet omtrent på niveau med forventningerne. Det interessante ligger derfor under motorhjelmen. Air & Sea løfter konverteringsgraden til imponerende 45,8% fra 42,4% i Q2, mens Contract Logistics fortsætter den stærke marginfremgang. Road er derimod fortsat problembarnet, hvor det underliggende EBIT fraregnet ejendomssalg lander på blot DKK 331 mio. Q3 dokumenterer dermed, at problemerne ikke længere kun er operationelle, men også kommercielle. Til gengæld viser kvartalet også noget vigtigt, at når resten af maskinen kører, så kan DSV absorbere overraskende meget Road-modvind.
Det afgørende spørgsmål er ikke længere, om DSV kan stabilisere Road, men hvor hurtigt stabiliseringen kan omsættes til indtjening. Den europæiske DIFOT steg fra 92,4% i august til 93,4% i september, og fokus flyttes nu fra brandslukning til produktivitet og volumengenopretning. Det gør volumengenopretningen til den helt afgørende variabel. Der er allerede tegn på fremgang, men salgscyklussen betyder, at nye ordrer først gradvist rammer volumenerne. Vi forventer derfor kun en mindre EBIT-forbedring i Q4, og vurderer, at genopretningen vil tage 6-9 måneder. Det forklarer samtidig, hvorfor dele af Road-synergierne skubbes ind i 2027.
Det er positivt, men vi vil ikke erklære sejren endnu. Servicekvalitet var første skridt. Kunder, volumen og indtjening er de næste. Q4 bliver derfor en vigtig lakmustest. Hvis normaliseret service omsættes til højere volumen og produktivitet, kan investorernes fokus skifte til indtjeningsgenopretning. Hvis ikke, bliver 2027-estimaterne næste slagmark. Nu skal DSV bevise, at stabiliseringen kan tjene penge.
DSV står midt i sin hidtil mest krævende integration, og udfordringerne i Road har øget eksekveringsrisikoen markant. Udfordringerne er dog koncentreret i Road, mens Air & Sea og Contract Logistics præsterer fornuftigt. Samtidig synes værdiansættelsen at afspejle et scenarie, hvor alt går galt. DSV har imidlertid fortsat en stærk platform, betydelige resterende Schenker-synergier og yderligere potentiale fra AI og effektiviseringer. Kan ledelsen stabilisere Road, genvinde kunder og fastholde synergiplanen, ser vi mulighed for en markant re-rating af aktien. Risikoen er højere, men det er potentialet også.
(Læs vores seneste analyse på DSV eller seneste Danske Aktier)
Se vigtig investorinformation i forhold til Jyske Banks analyser og anbefalinger.
Selskabsnyheder
NKT: Nexans har her til morgen fremlagt salgstal for 3. kvartalsregnskab, som kommer ind 4 % bedre end ventet i markedet
(Læs vores seneste analyse på NKT)
Vestas: Trump-administrationen vil have godkendelsen af New England Wind havvindmølleprojektet sendt tilbage til Indenrigsministeriet
(Læs vores seneste analyse på Vestas)
DSV: Kuehne+Nagel er her til morgen ude med stærkere end ventet 3. kvartalsregnskab
(Læs vores seneste analyse på DSV)
SEB: Den svenske storbank leverer et lidt dårligere end ventet 3. kvartalsregnskab
Meta: Kom i går aftes med 3. kvartalsregnskab som slår forventningerne i markedet
Læs alle analyser og anbefalinger på enkeltselskaber på FinansnytPlus.
Har du ikke adgang til FinansnytPlus, så tag fat i din rådgiver for at høre om dine muligheder for at få adgang.
Dagens vigtigste regnskaber
Lockheed Martin, L’oreal, Swedbank, SEB, Sandvik, Valeo, Nexans, Barclays, Spotify, Roche, Kuehne und Nagel
Sådan gik det på det amerikanske aktiemarked
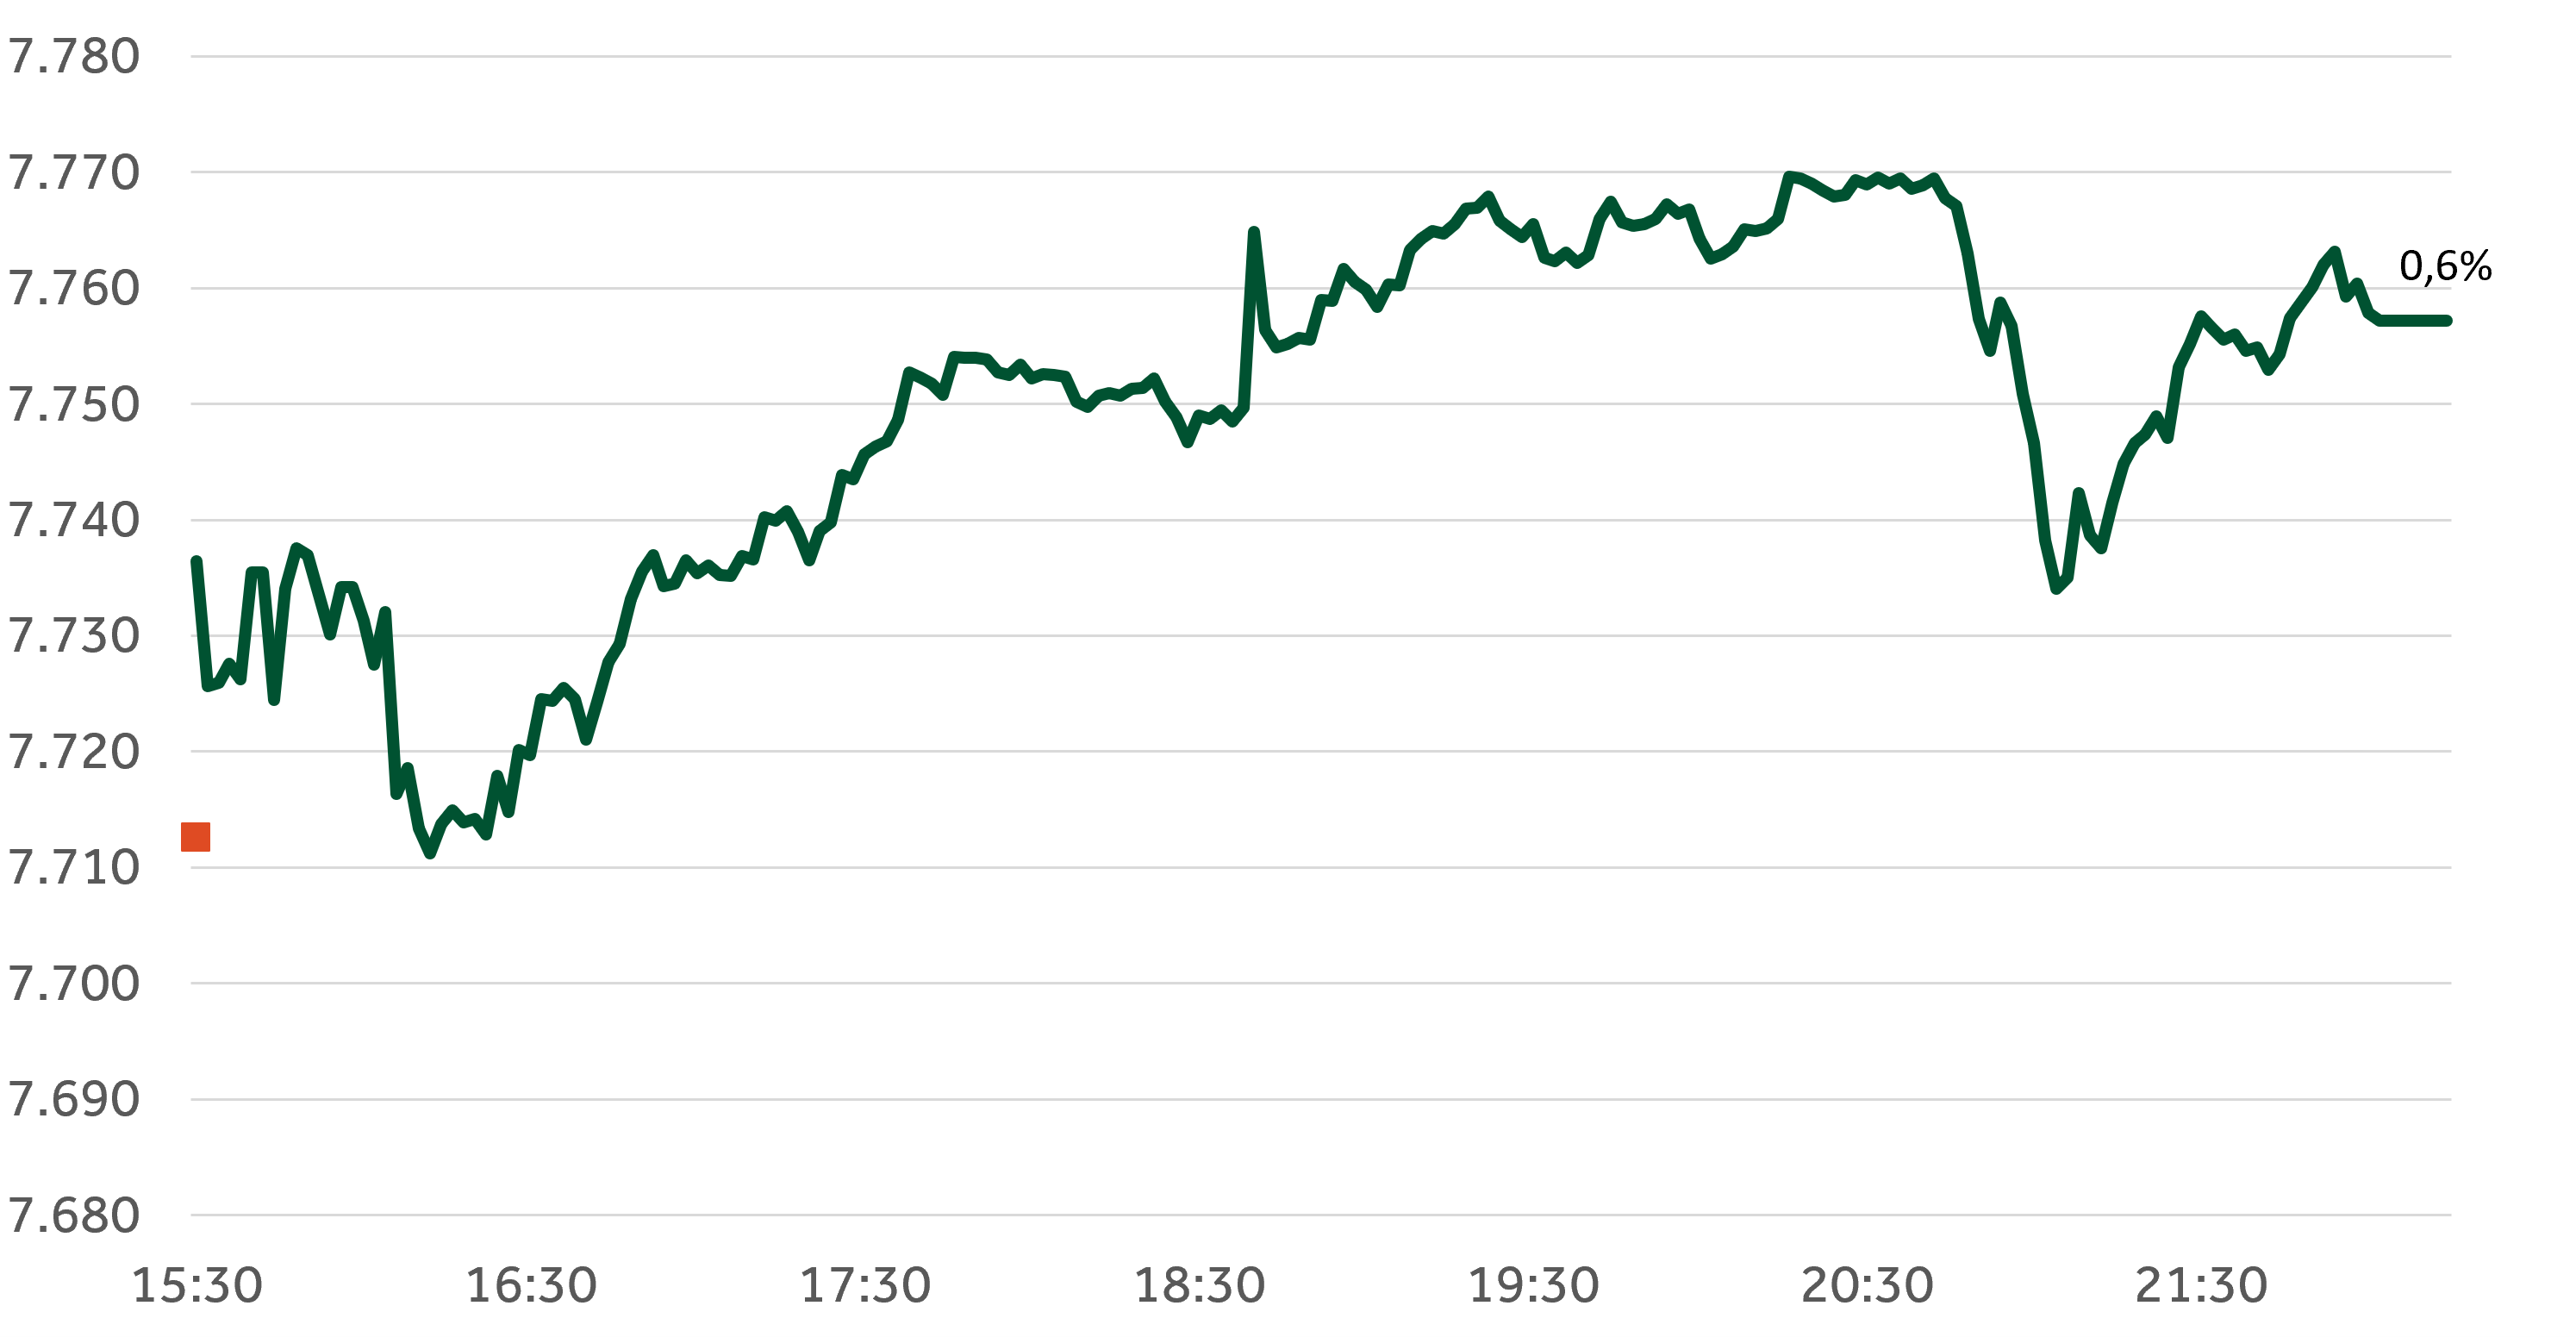
S&P 500 seneste handelsdag (d. 21/10). Kilde: Bloomberg Finance L.P. & Jyske Bank
Sådan gik det på det danske aktiemarked
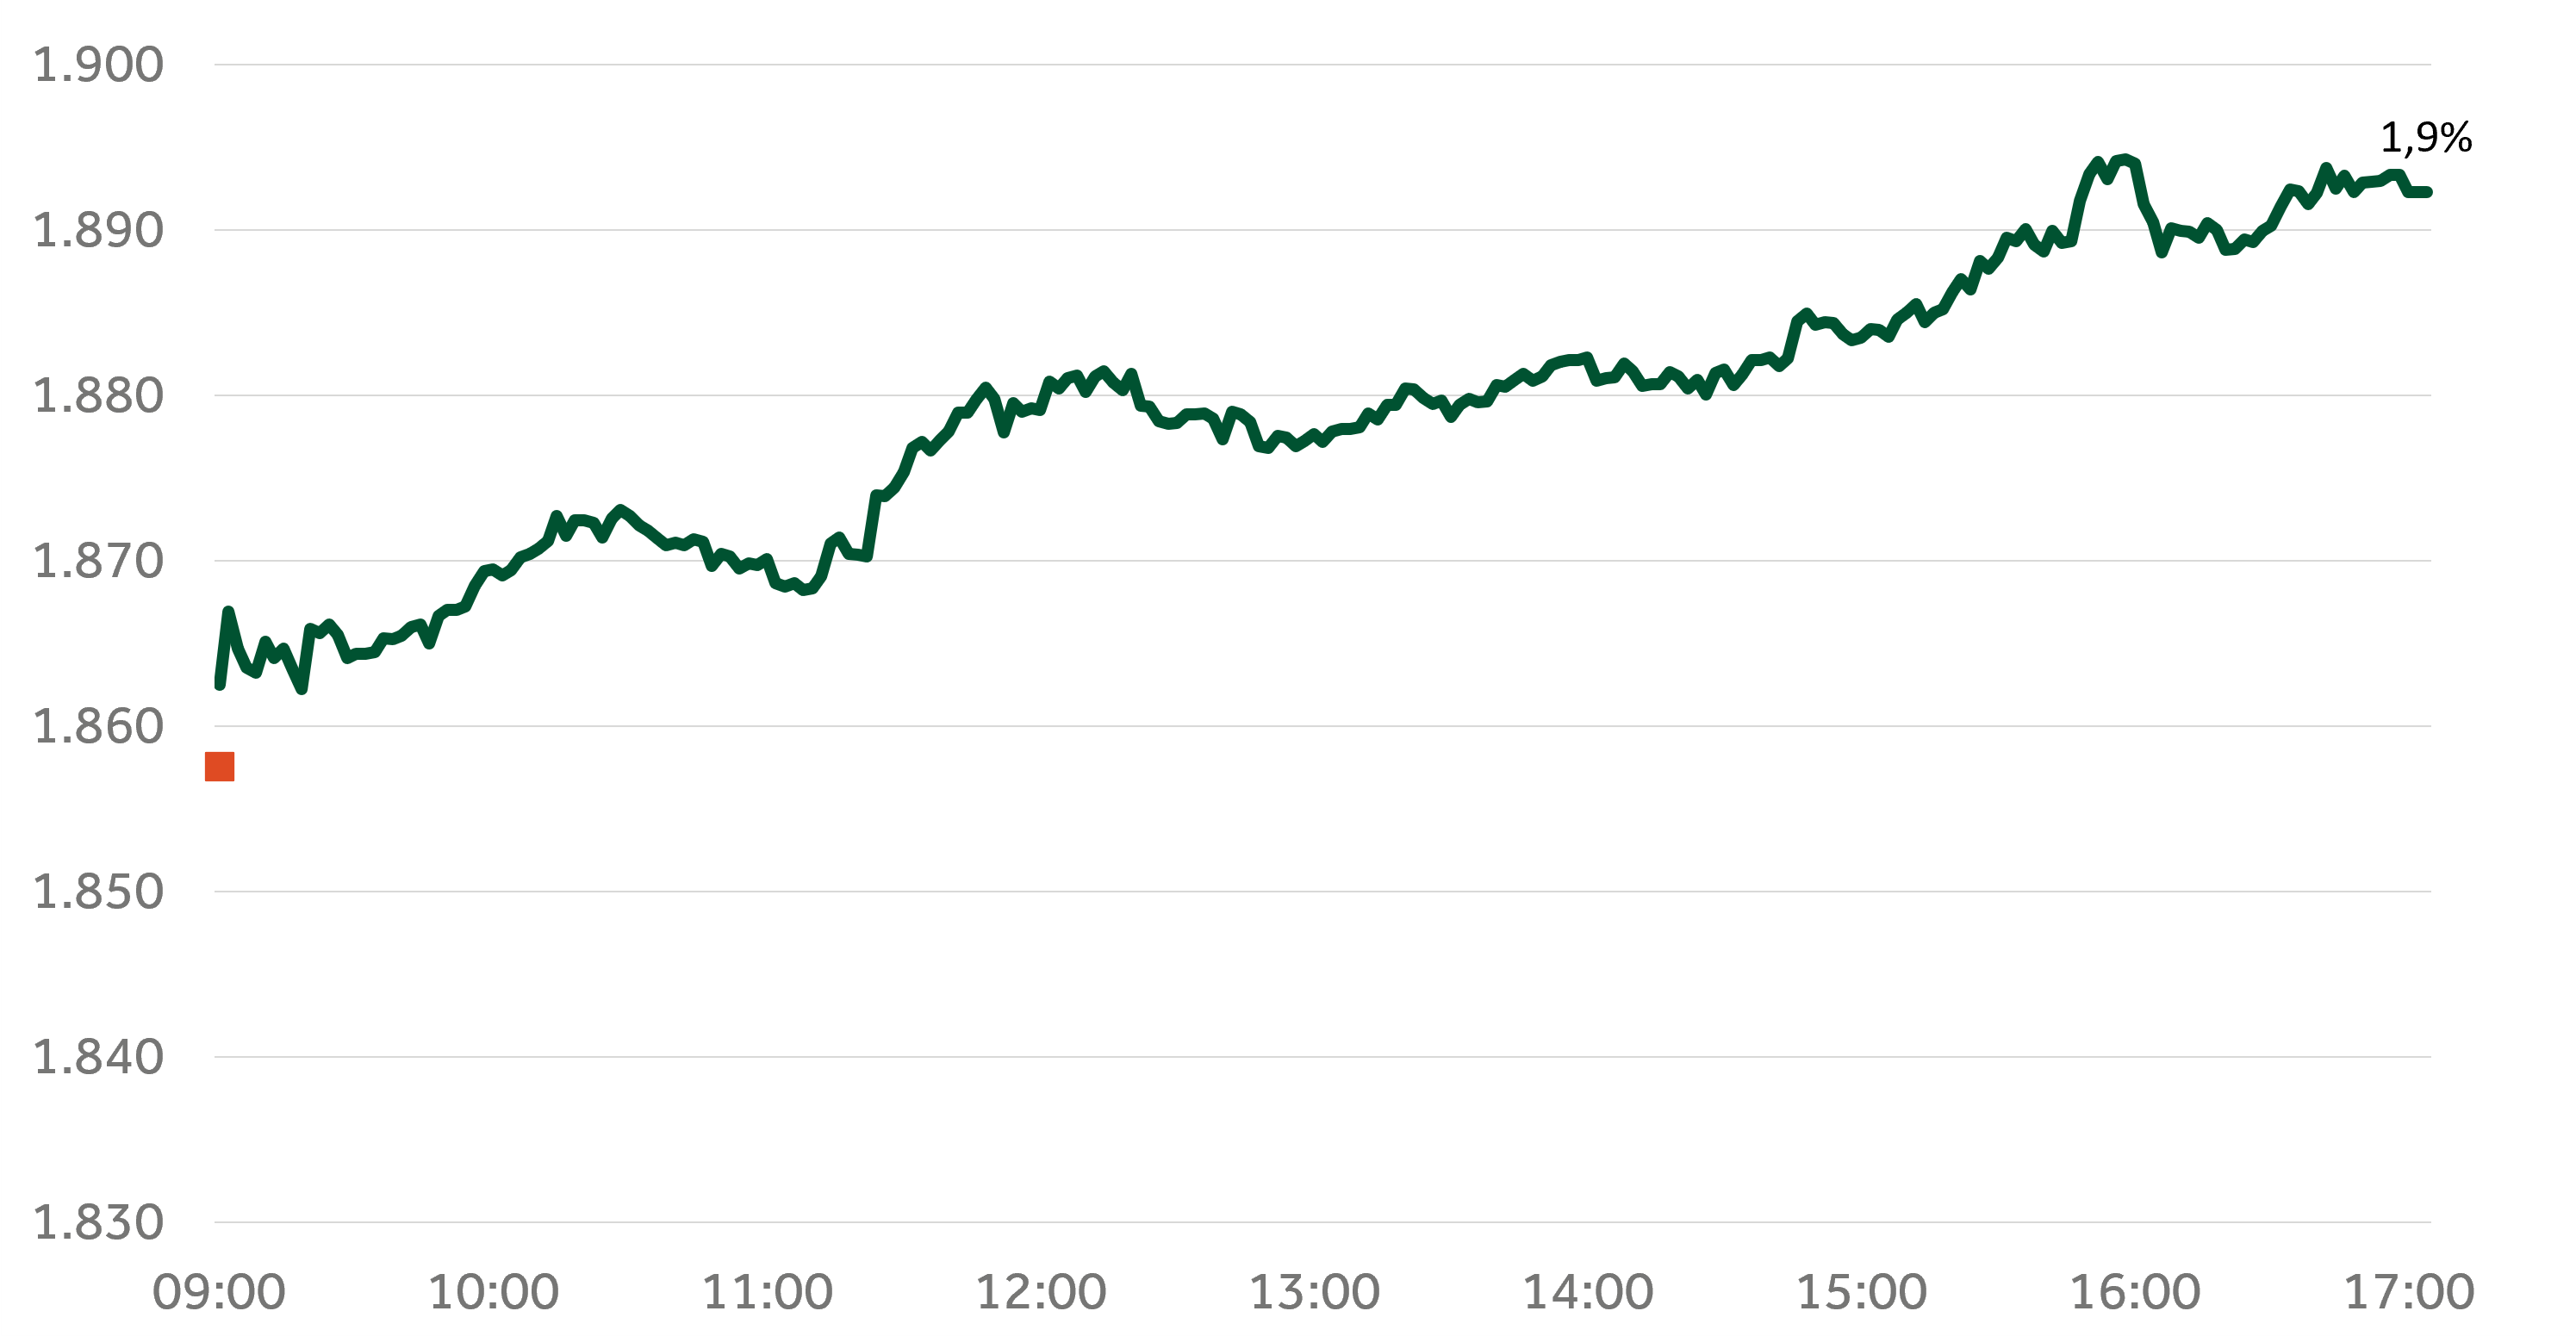
OMXC25 seneste handelsdag (d. 21/10). Kilde: Bloomberg Finance L.P. & Jyske Bank