Inflation- og AI-frygt rammer aktierne
Jyske Morgennyt 15.10.2026 - 08:26
Kombinationen af højere inflation i USA og stigende bekymring for holdbarheden af AI-udbygningen rammer de finansielle markeder hårdt her til morgen. Risikovilligheden falder hurtigt, og det får investorerne til at trække sig ud af de risikofyldte aktiver og søge ly i de sikre havne. Investorerne vil i dag fokusere på AI-temaet og især chipproducenterne. Det betyder også, at de økonomiske nøgletal og regnskaber vil spille andenviolin.
Markedsfokus
- Kan forbrugernes købelyst holde til stigende benzinpriser og renter?
- Feds Warsh får det sidste ord
Seneste nyt
- Forbrugerpriser presser Fed i retning af ny renteforhøjelse
- Robust pund trods svært efterårsbudget
Læs uddybende om dagens økonomiske og finansielle overskrifter: Klik her.
Finansielle nøgletal
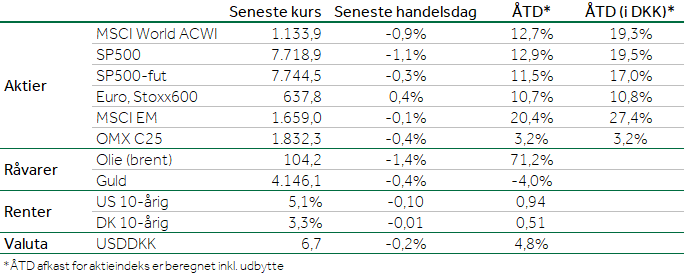
Seneste handelsdag (d. 14/10). Kilde: Bloomberg Finance L.P. & Jyske Bank
Dagens aktie
DSV – Q3 handler om én ting, nemlig om Road har ramt bunden
Vi fastholder anbefalingen på Køb, mens kursmålet sænkes til DKK 1.600 forud for Q3’26-regnskabet, der offentliggøres den 21. oktober. DSV går ind til Q3’26-regnskabet med to meget forskellige historier i bagagen. Air & Sea holder kursen, og Contract Logistics fortsætter med at overraske positivt. Men regnskabet kommer først og fremmest til at handle om Road, hvor Schenker-integrationen har kostet både kunder, markedsandele og indtjening. Spørgsmålet er ikke, om Q3 bliver svagt i Road, men om Q3 markerer bunden.
Vi erkender, at vi har undervurderet omfanget af udfordringerne i Road. Schenker-integrationen er langt mere kompleks, og kundetab og lavere volumener har ramt indtjeningen. Road var ellers tiltænkt en central rolle i indtjeningsvæksten efter 2026, da størstedelen af de resterende synergier skulle hentes her. Vores bekymring handler derfor ikke længere om, hvorvidt synergierne realiseres, men om hvorvidt den underliggende forretning kan fastholdes, mens integrationen står på. Eksekveringsrisikoen er løftet betydeligt. Det er naturligvis skuffende, men markedet er efter vores vurdering gået fra bekymring til dommedag. Værdiansættelsen af aktien synes at afspejle et scenarie, hvor næsten alt går galt. Det er efter vores vurdering for pessimistisk. Risikoen er højere, og vejen tilbage længere, men nu skal DSV bevise, at servicekvaliteten stabiliseres, kunderne vender tilbage, og synergierne fortsat kan realiseres. Kan ledelsen dokumentere fremgang på disse områder, kan det blive første skridt mod at genopbygge tilliden til integrationscasen og bane vejen for en re-rating af aktien.
Markedet priser tvivlen ind. Vi mener, at prisen på tvivlen er blevet for høj. DSV har begået fejl, markedets tillid er lav, men værdiansættelsen er nu så lav, at DSV ikke behøver levere den oprindelige drømmecase for at skabe et attraktivt afkast. Hvis Q3 viser stabilisering, begynder investorerne at kunne kigge mod 2027 med mere ro.
(Læs vores seneste analyse på DSV eller seneste Danske Aktier)
Se vigtig investorinformation i forhold til Jyske Banks analyser og anbefalinger.
Selskabsnyheder
Nordea: Leverede her til morgen et fornuftigt 3. kvartalsregnskab, mens usikkerhed om kapitalkrav tynger
(Læs vores seneste analyse på Nordea)
Accenture: Kom i går med nye finansielle mål i forbindelse med kapitalmarkedsdagen, som kom ind en smule højere end ventet i markedet
(Læs vores seneste analyse på Netcompany)
Læs alle analyser og anbefalinger på enkeltselskaber på FinansnytPlus.
Har du ikke adgang til FinansnytPlus, så tag fat i din rådgiver for at høre om dine muligheder for at få adgang.
Dagens vigtigste regnskaber
Nordea, TSMC, Spirit Aerosystems, Pernod Ricard, Total, Telefonaktiebolaget Ericsson, Alcoa
Sådan gik det på det amerikanske aktiemarked
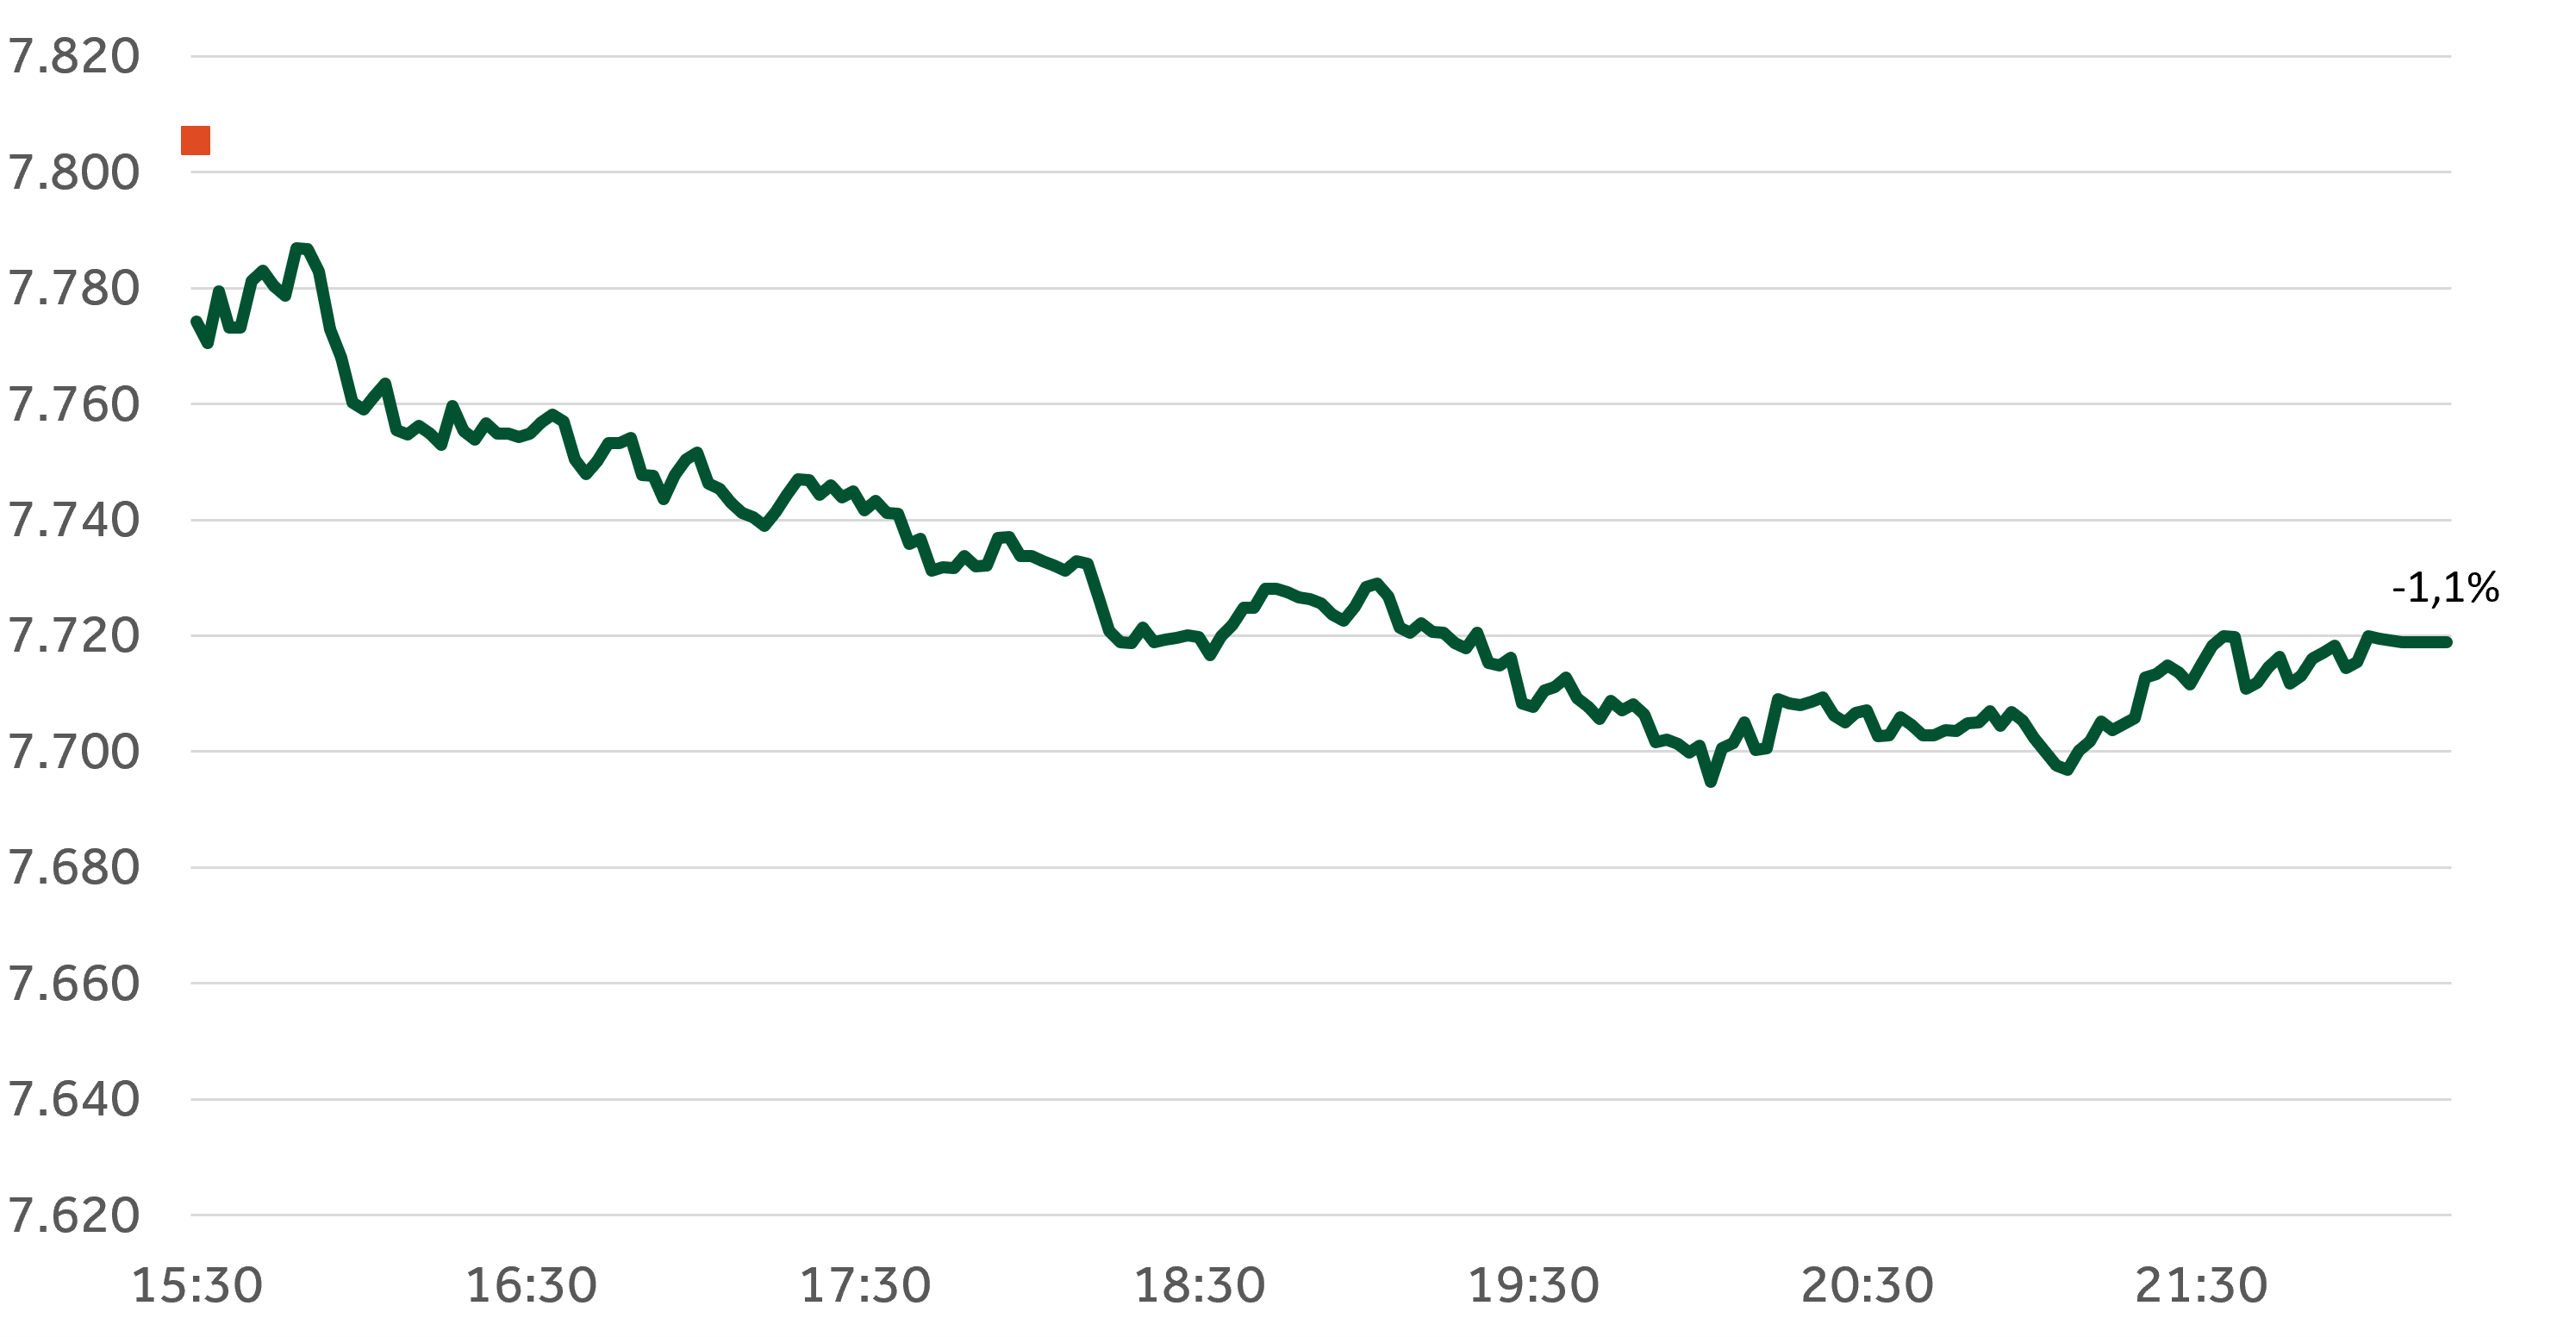
S&P 500 seneste handelsdag (d. 14/10). Kilde: Bloomberg Finance L.P. & Jyske Bank
Sådan gik det på det danske aktiemarked
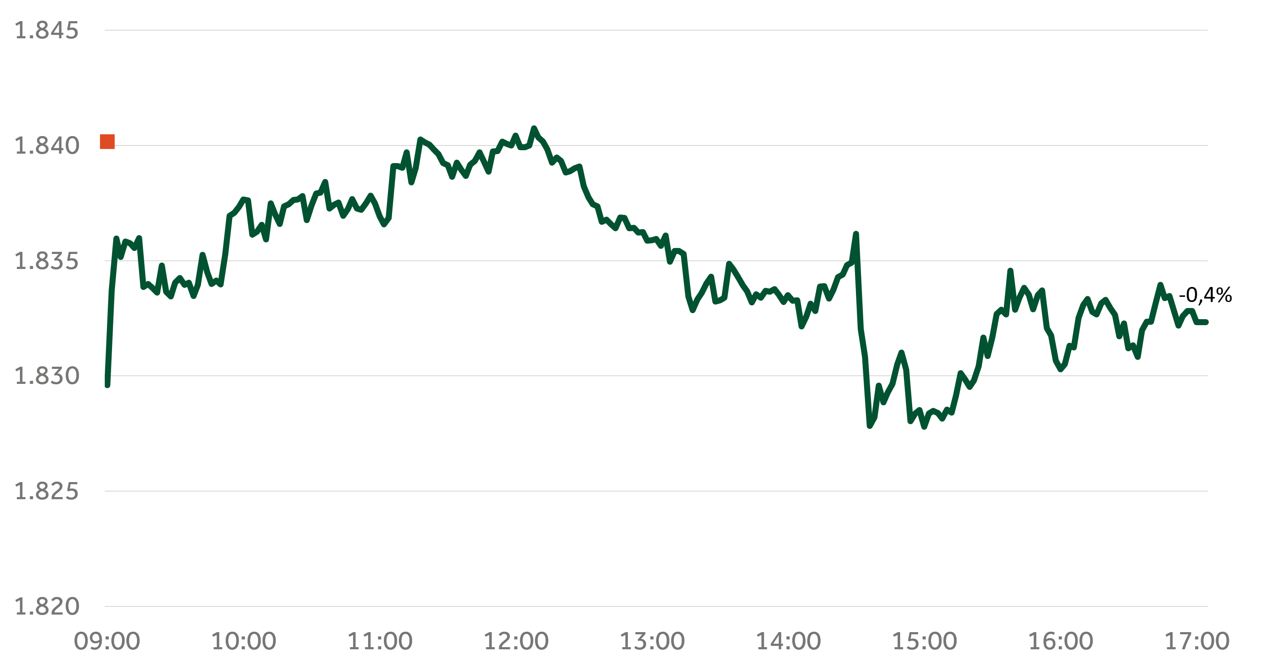
OMXC25 seneste handelsdag (d. 14/10). Kilde: Bloomberg Finance L.P. & Jyske Bank